龙头水泥厂价格普跌,主因是房地产还是基建?
国内水泥市场出现了一轮明显的价格下行,以海螺水泥、中国建材等为代表的龙头水泥厂纷纷下调出厂价,引发了行业对需求端疲软的广泛担忧。究竟是房地产还是基建导致了这一轮价格普跌?市场观点不一,但多数分析认为,房地产市场的深度调整是拖累水泥需求的核心因素,而基建投资虽然保持韧性,却难以完全对冲地产下滑带来的缺口。
一、房地产:水泥需求萎缩的“重灾区”
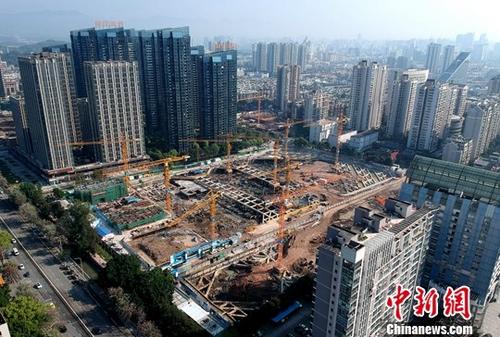
水泥行业与房地产有着天然的强关联。从数据上看,房地产领域消费了全国约25%-30%的水泥,若考虑带动的装修、配套工程等,间接占比更高。而自2021年下半年以来,房地产市场进入下行周期:新开工面积连续多个月同比大幅下降(2022年全年新开工面积同比下降约39%),土地购置面积持续缩水,部分房企资金链紧张导致项目停工。新开工是水泥需求的领先指标,其断崖式下跌直接减少了对水泥的采购量。
具体到价格普跌:当房地产新开工大幅减少,水泥企业为争夺有限的存量项目,不得不降价促销。尤其是龙头水泥厂,由于产能规模大、库容高,一旦出货不畅,往往率先下调价格以保住市场份额。因此,房地产端的急剧收缩,是当前水泥价格下跌的第一推手。
二、基建:托底但独木难支
相比之下,基建投资在过去两年保持了较快增长(2022年基础设施投资同比增长9.4%),成为水泥需求的“稳定器”。一大批交通、水利、市政项目加快开工,对水泥价格形成了一定支撑。但需要看到两点:一是基建用水泥的强度通常低于房地产(例如高层建筑单位面积水泥用量显著高于公路桥梁),二是基建项目往往采取集中招标、压价采购,对价格的拉动作用偏温和。
当房地产需求下滑过快时,基建的增量明显不足以弥补缺口。即使基建保持两位数增长,总体上水泥需求依然呈现净减少。国家统计局数据显示,2022年全国水泥产量同比下降10.8%,创下近十年新低。需求的总体萎缩,最终传导至价格端。
三、区域分化:房地产拖累程度不同
还需要注意的是,不同地区水泥价格下跌的驱动因素存在差异。在长三角、珠三角等房地产依赖度高的区域,龙头水泥厂价格下调紧随地产开工下滑;而在中西部省份,基建项目占比更高,价格跌幅相对较小。但总体看,房地产端的下滑是全国性的主导因素。
四、结论与展望
本轮龙头水泥厂价格普跌的主因是房地产,而非基建。房地产新开工的大幅萎缩导致水泥需求出现硬缺口,基建虽然起到了托底作用,但在体量和强度上难以完全替补。未来水泥价格能否企稳,关键要看房地产能否实现软着陆,以及“保交楼”政策对存量项目的拉动效果。若房地产新开工持续低迷,水泥行业的价格压力恐怕仍将延续。对于水泥企业而言,除了等待需求回暖,更需要通过错峰生产、兼并重组等方式主动应对产能过剩。
如若转载,请注明出处:http://www.sdjfzy.com/product/44.html
更新时间:2026-10-05 09:42:21